「子供にお金を残してあげたい」——親なら一度は考えるよね。
そんな中で2027年から新しく始まるのが「こどもNISA」。過去にはジュニアNISAっていう似た制度もあったけど、何がどう変わったのか? そもそもこどもNISAって何で、うちはやるべきなのか?
このあたり、今日は僕なりに整理して書いていきます。
まずは結論から。
こどもNISAがいるかどうかは、「目的」で変わると思ってます。
- 教育費を残すのが目的なら → 多くの家庭ではいらない(親のNISAで十分)
- 子どもがお金の増やし方を学ぶのが目的なら → やる価値あり
ちなみに、うちは今はやっていません。でも、子どもが大きくなって投資を勉強するときには、開設する可能性が高いと思ってます。
これはあくまで僕の私見ですが(笑)、なんでそう思うのか、順番に話していきます。
こどもNISAの良いところ
こどもNISAのいいところは下記のとおり
- 0歳から18歳のあいだ、NISA投資として資産を残せる
- 上限は年60万円だけど、インフレの時代に「株」として資産を残せる選択肢は悪くない
- これから子供の教育費もかかるし、学資保険や現金貯金よりメリットが大きい場面もある
制度そのものは決して悪くないのよ。ただ、何のために使うかで、いる・いらないが分かれるんよね。
教育費が目的なら、いらないと思う3つの理由
① 僕はオルカン推しだから
いろんな個別株に投資して運用益を狙う、みたいなやり方を僕は勧めていません。
つまり、子供の口座を作ったところで、親と同じようにオルカンを積み立てるだけの話になる。だったら口座を分ける意味、あんまりないよね?って話
オルカン一択の理由についてはこっちの記事に書いてるので、よかったら読んでね。
② 贈与税とか、余計なことを考えなきゃいけない
子供名義で株式口座を作ってお金を入れると、基本的には親から子への「贈与」として扱われる。
暦年贈与には年110万円の非課税枠があって、こどもNISAの上限は年60万円だから、これ単体で枠を超えることはない。
でもね、それ以外にも子供にまとまったお金をあげてたりすると、合計で110万円を超えて贈与税がかかる可能性が出てくる。
正直さ、管理するの「めんどくさっ」ってならん?(笑)
それに、子ども名義の口座に入れたお金は、あくまで子どものお金。教育費のつもりで積み立てていても、子どもに「それは僕のお金でしょ」って言われたら、その通りなんよね笑
それだったら、親のNISA枠でまとめて積み立てて、将来の学費に充てた方がシンプル。余計なこと考えなくていいし、口座を開いたり管理したりする手間もない。
※贈与税まわりは家庭ごとの事情で変わるので、気になる人は税理士さんに相談してね。
③ 子供に残すべきは「お金」じゃなくて「お金の知識」
お金を残せば、たしかに子供の選択肢は増えるかもしれない。
でも、使い方から増やし方までの「知識」を残す方が、将来困らないと僕は思ってます。むしろお金だけ残して、よくない結果になる例もあるよね?
だからこそ、こどもNISAを活用するより先に、自分のライフプランをもとに「これからどれくらいお金が必要になるか」を考えて、子供の分も含めて自分のNISAで運用する。それで十分じゃないかなと思ってます。
そもそも、こどもNISAって何?
さて、ここまで「教育費ならいらない」って話をしてきたけど、そもそもこどもNISAって何なのか、ちゃんと見ておきましょうか。
過去にジュニアNISAっていう制度もあったので、それと比べながら「何が変わったのか」を追っていきます。
基本スペック
2027年1月スタート予定です。口座開設の受付は、2026年10月から始まっている証券会社もあります(僕が使っているSBI証券も、10月1日から事前受付を始めています)。
※細かいルールは今後変わる可能性もあります。最新情報は金融庁のNISA特設サイトや証券会社の発表もあわせて確認してくださいね。
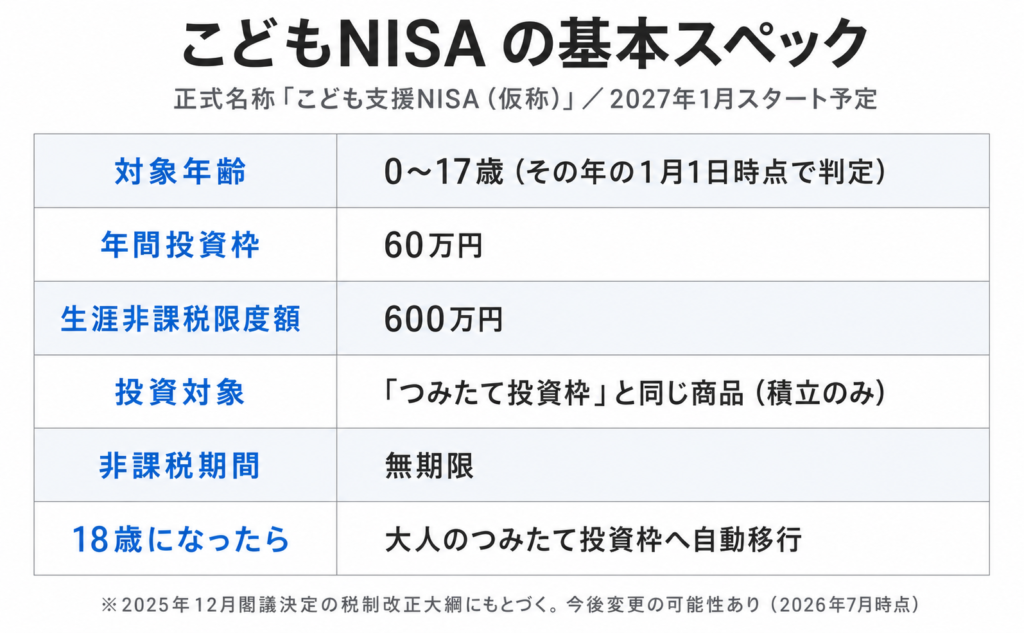
- 対象年齢は0〜17歳(その年の1月1日時点で判定。生まれた年から対象)
- 年間投資枠は60万円
- 生涯の非課税保有限度額は600万円
- 買えるのは今の「つみたて投資枠」と同じ商品だけ(個別株はNG、積立オンリー)
- 非課税で持てる期間は無期限
そう、こどもNISAって実は「子供専用の新しい制度」ってわけじゃなくて、大人のつみたて投資枠が0歳から使えるようになった、ってイメージなんよね。
だから中身は、僕らが積み立ててるオルカンと同じものが買える。
しかも18歳になったら、この口座はそのまま大人向けのつみたて投資枠に切り替わります。名義もそのまま、口座を作り直す必要もなし。これ、地味に大事なポイントなので、後で比較するとき覚えておいてね。
引き出しのルール
引き出しについては、12歳以降なら次の3つを満たせばOKです。
- 子供のための用途であること(入学金・授業料など)
- 本人の同意
- 金融機関への書類提出
12歳未満は、原則として引き出せません。使い道のルールなど細かいところは、口座を作る証券会社の案内で確認してね。

ジュニアNISAと何が変わったの?
「あれ、その仕組みどこかで聞いたことあるぞ」って思った人、鋭いです。
実は2016年からジュニアNISAっていう似た制度があって、でもこれ、2023年末で新規の買付が終了してるんよね。
じゃあ当時ジュニアNISAをやってた人(うちにもいるかも)は今どうなってるかというと——
- 5年間は非課税でそのまま保有
- 5年経つと、18歳になるまで「継続管理勘定」ってところに自動で移される(ここでは新規に買い足せない。持ってるだけ)
- 18歳になったら、継続管理勘定の中身はいったん課税口座に払い出される
で、ここが結構びっくりポイント。
そのまま新NISA口座には移せない!!
非課税のまま持ち続けたいなら、一回売って、成人のNISA口座で買い直す必要がある。売るタイミングと買い直すタイミングがズレたら、その間の値動きの影響もモロに受けるし……正直、けっこう不便な設計でした。
払い出しについても、2024年からは理由を問わず自由になったものの、「一部だけ引き出す」ができなくて、口座の中身を全部まとめて引き出して口座ごと閉じる、っていう一択しかなかったんよね。
一方でこどもNISAは、18歳になった瞬間に口座ごと自動で大人のつみたて投資枠に引き継がれる設計。売り買いし直す必要もないし、タイミングリスクを気にする必要もない。
ジュニアNISAで「詰まってたな」って感じてた部分が、ちゃんと改善されてる印象です。

ちなみに、ジュニアNISAで積み立てた分をそのままこどもNISAに移す、みたいなこともできません。名義は同じでも制度としては別物扱いなので、そこは注意してね。
制度としてはこんな感じで改善されてるんだけど、それでも僕が「教育費のためなら、いらない」と思う理由は、最初に書いた通りです。
とはいえ、こんな人はやってもいいかも
「教育費ならいらない」って言ってきたけど、こんな人はやってもいいと思う。
① 親のNISA枠がもう満額の人
さっきも言ったように「自分たちの枠はもう満額。子供の将来のお金を現金で置いてあるけど、インフレだし株資産にしておきたい」——そんな人は活用してもいいかもしれない。
② じいばあが孫にお金を残したい場合
これ、実はうちの問題でもあるんだけど(笑) 僕の母が、子供たちのために保険会社で積立をしてくれてるみたいなんよね。
何が問題かというと——母が保険会社に払ったお金は、保険会社が運用して、利益を載せてペイバックしてる。つまり保険会社があいだに入るぶん、手数料が発生してるんよね。
一方でこどもNISAなら、直接運用するから手数料はごくわずか(オルカンなら信託報酬は年0.05775%程度)。しかもオルカンを積み立てるだけだから、特に何かする必要もない。
こういう「孫にお金を残したい」ケースなら、こどもNISAはけっこう有効です。
ちなみに「株なんだから暴落することもあるじゃん? 保険なら元本保証してくれる場合もあるじゃん」と思ったそこのあなた。この記事もぜひ読んでみてください。長い目で見ればプラスになりやすい理由を書いてます。
③ 子どもに「お金の増やし方」を学ばせたい人
個人的には、これが一番いい使い方かなと思ってます。
例えば、もらったお年玉を元手に、1年間投資を続けたら、どれくらい変わるか?
子どもは、働いてお金を稼ぐことはできない。でも、投資をすればお小遣いを増やせるって、ドリームじゃない?
少額なら、失敗しても痛くない。この経験が、将来生きていく力になると思うんよね。
魚を与えるより、魚の取り方を
親が子どもにお金を与えるのは、簡単です。でも、それは子どものためにならないと、僕は思ってます。
親が魚を与え続けても、子どもは魚の取り方がわからないでしょう?
だったら、魚の取り方を教えてあげて、もっと欲しければ、自分で獲ってくればいい。
こういう使い方なら、こどもNISAはいい制度だと思います。
※こどもNISAは、18歳になるまでは親が管理する口座です。だから「子どもが一人でやる」というより、何を買って、どう増えていくかを、親子で一緒に見ていく形になります。
うちの場合
うちは、今はやっていません。でも、子どもが大きくなって、投資の勉強をするときには、開設する可能性が高いと思ってます。
僕はSBI証券でオルカンを積み立てているので、始めるならSBI証券かな。SBI証券のこどもNISAは、親がSBI証券の口座を持っていることが条件なので、親子で同じ証券会社にしておくと、手続きもまとめやすいです。
まとめ
というわけで、こどもNISAについていろいろ書いてきたけど、結論は——
「いる・いらないは、目的で変わる」です。
教育費を残すのが目的なら、親のNISA枠でまとめた方がシンプル。子ども名義の口座を分けても、やることは同じだし、贈与税や管理の手間が増えるだけなんよね。
一方で、子どもがお金の増やし方を学ぶのが目的なら、こどもNISAは価値がある。親が魚を与えるんじゃなくて、魚の取り方を教える。そのための道具として使うなら、いい制度だと思います。
とはいえ、
- 親のNISA枠がもう満額
- じいばあが孫に残したいと思っている
- 子供に投資を体験させたい
このどれかに当てはまるなら、こどもNISAは十分アリな選択肢。特に②は、保険で残すより手数料の面でも合理的なので、実家がすでに保険で積立してくれてるなら、一度こどもNISAへの切り替えを相談してみる価値はあると思います。
大事なのは「みんながやってるから」で始めるんじゃなくて、うちの家庭には必要かどうかを、一回立ち止まって考えること。
それさえ押さえておけば、こどもNISAを使う・使わないはどっちでも正解だと、僕は思っています。
※投資は自己責任で。詳しくは免責事項をどうぞ。
自由を身近に
また次の記事で会いましょう。