こんにちはmikumoです。
新NISAが始まってからもうすぐ3年、 「投資はしてみたいけど、何から始めたらいいかわからない」 「オルカン?アメリカ株?S&P500?聞いたことあるけど、何を買えばいいの?」 「オルカンとS&P500、どっちがいいの?」
なんていう疑問を持ってる人、多いんじゃないかなって思います。
結論から言うと、僕はオルカン一択です。
まずはオルカン一択で問題ありません。その理由について、僕の見解を交えて解説していきたいと思います。
なお、この記事はリベラルアーツ大学の両学長がおっしゃられていることに触発されて書いております。 より詳しく、わかりやすく動画で解説されておりますので、ぜひリベラルアーツ大学もチェックしてみてください。 リンクはこちら👇
そもそも新NISAって何?
僕がオルカン一択の説明をする前に、改めてNISAのことについて説明するね。 これから株を始めたいと思っている方は、この部分だけでもチェックしてください。今からでも遅くないので、始めてほしいと思うので。
NISAとは
NISAとは「少額投資非課税制度」の略称。通常の株取引では、株の利益に対して20.315%の税金がかかります。 つまり、100万円株で儲かっても、手元には79万円、21万円は税金として引かれてしまうのね。
一方でNISAは、年間の投資額が360万円、生涯の投資額が1,800万円までであれば、2割の税金がなくなる、つまり非課税にしますよ、という制度。
例でいうと、
通常の株の場合: 1,800万円投資して1億円稼いだ。 税金がかかるので、手元には約8,000万円残る。
NISAの場合: 1,800万円投資して1億円稼いだ。 生涯投資額が1,800万円までは非課税なので、手元には1億円残る。
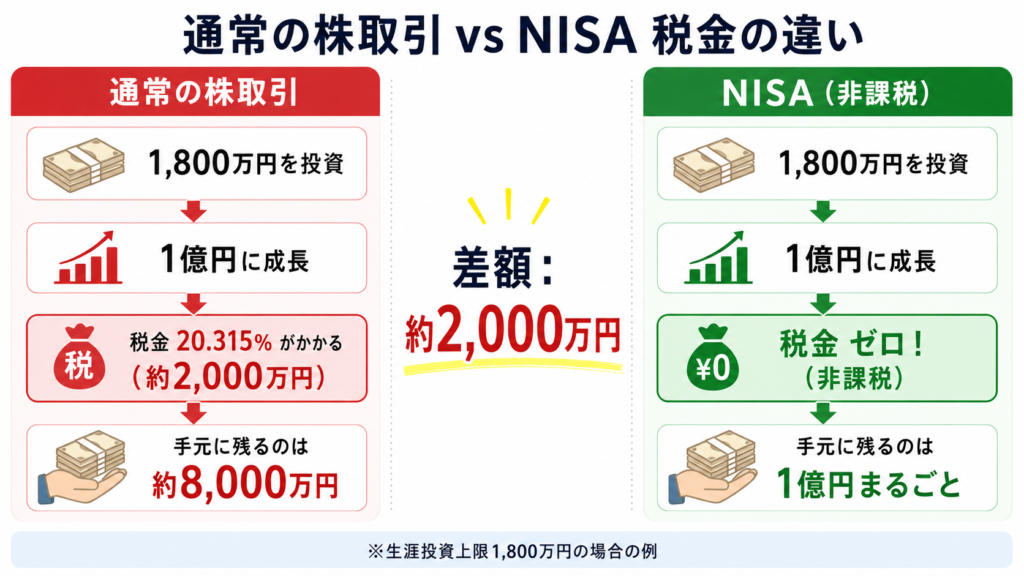
こう考えると、NISAってメリットが多い制度なんだよね。 まあデメリットも当然あるんだけど、初心者の僕らはあまり知っても意味がないので、ここでは割愛するね。
でもね、国は税金ほしいじゃん?なんでこんな制度を作ったか?
「老後の資金は自分たちで何とかしてくださいね」
って意味なのね。
今やインフレの時代。100円が明日には100円じゃない場合もある。 物価が上がると、今日は100円だったトマトが明日は105円になっているかもしれない。
そしたら、100円玉が95円の価値に下がるということ。
だから、投資も行いながら生活を考えてね、っていうメッセージでもあるのね。
このNISAが2024年1月に新しくなって、
- 積み立て投資と成長投資枠を両方使えるようになった
- 非課税で保有できる期間が無期限になった
- 生涯の非課税枠が拡大した(1,800万円までになった。年間では360万円)
というだけなのね。
だから、「株を始めたい、NISAがいいの?何がいいの?」という方は、まずNISAを始めてください。 正直、普通の人が1,800万円をNISAに投資できるなんてそんなにいないと思うから、まずはNISAで十分。
んで、ここから本題。なぜオルカン一択でいいのか?
まず最初に言っておきます。 僕が目指しているのは大金持ちじゃないです。 それと、主観がかなり入っているので、参考までに聞いてね。
「mikumo、オルカンでいいっていったやん!!どうしてくれんの!?」
といわれても困っちゃうので、やめてね笑
オルカンとS&P500って何なの?
オルカンは世界中のいろいろな株式をちょっとずつ集めたよりどり弁当なのね。
S&P500はアメリカ株バージョン。 なので正直、どちらを買われてもあまり変わりがないというのが答え。
ただし、分散投資をすることで、株のリスクは減るのね。
個別株に投資して、その会社が倒産したら株もただの紙切れ。 でも、たくさんの会社に投資して、一社が倒産しても、他の会社の株でカバーができる。
これがオルカンやS&P500でできるというわけ。
僕がS&P500よりオルカンを選ぶ理由
僕はアメリカ株よりも、世界枠で見た方がよりリスクは少ないんじゃないかと思っているんだ。
株式市場は、当然下落することもあるけど、長い目で見ると、インフレを差し引いても年率5〜7%くらいで成長してきたと言われています。 つまり、オルカンに長期投資しておくことで、長い目で見れば増える傾向にあるということ。
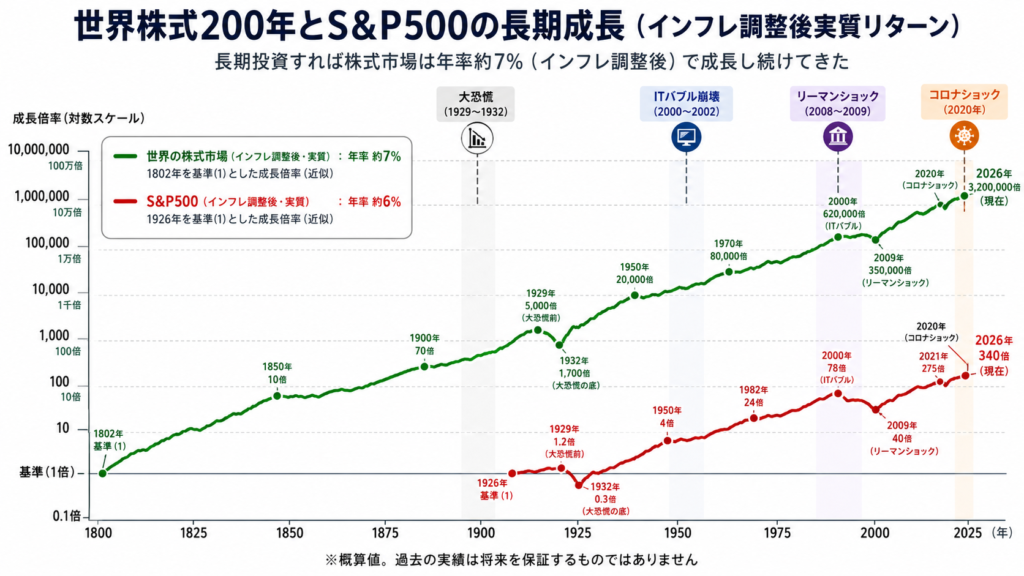
ちなみにS&P500も、長期で見ると同じように右肩上がりで成長してきたので、どちらに投資しても損はしにくいかなとは思っています。
僕の失敗談
これ、僕の話なんだけど。
オルカンの投資を始めたのは4年くらい前だったのね。 当時は旧つみたてNISAで年40万円までが非課税投資枠だったから、毎月3.3万円投資して、66万円まで積み立てたんだけど、途中で積み立てをストップさせちゃったのよ。
それで2年くらい放置してたら、倍額くらいに膨らんでてね。 ほんと、なんで継続して頑張らなかったんだろうって後悔してる。
今の結果(2026年10月)
今は、また月3万円の積立を続けています。
これが、今のSBI証券の画面です。
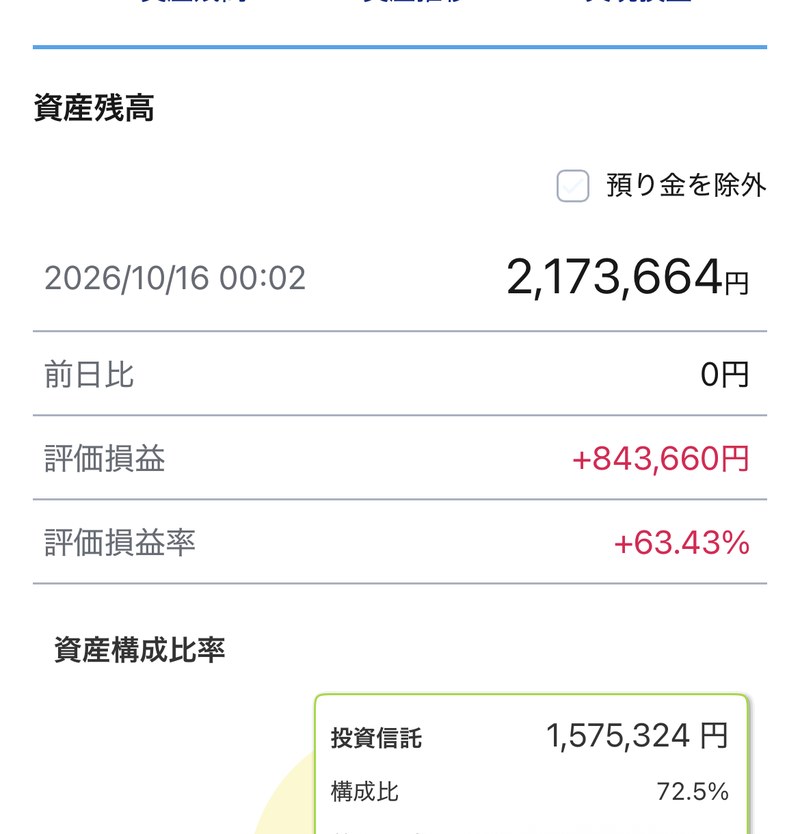
- 投資信託(オルカン):1,575,324円
- 評価損益:+843,660円(+115%)
途中で積立を止めていた時期があるから、投資したお金(元本)は約73万円。それでも、2倍以上になってます。
止めずに続けていたら……と思うと、やっぱり悔しい笑
※あくまで僕の結果で、これから先も同じように増えるとは限りません。
だから、今からでもNISAを始めて将来のために投資をすること、これはとっても重要だなと感じているんだよね。
じゃあ、いつ買えばいいの?
「今株が高くなっているから、安くなった時に買った方がいいよね!!」
そう思うあなた!
余裕があるのであれば、今すぐ始めてください!
なぜかというと?
① いつ安くなるかなんて誰にも分からないから ② 株は成長し続けていて、20年後は今よりさらに高くなっているから
このあたりも、冒頭で紹介したリベラルアーツ大学で両学長がめちゃくちゃ詳しく解説しているから、ぜひチェックしてみてね😄
まとめ
今日は僕なりの意見でオルカン一択について話してきました。
最終的に決めるのは皆さんですけど、自分なりの答えを持って選択することをお勧めします。 そして、行動すること。
少額でも買えるし、何より株式を行うための口座を開設する必要があるので、楽天もしくはSBIがおすすめです。 手数料が安いしね。
ちなみに僕はSBIです。
ということで、ここまでいかがだったでしょうか?!
皆さんの参考になれば幸いです。
自由を身近に
また次の記事で会いましょうね!!
子どもの分はどうする?ってなったら、こどもNISAの記事も読んでみてね。
※この記事は投資の勧誘を目的としたものではありません。投資は自己責任でお願いします。